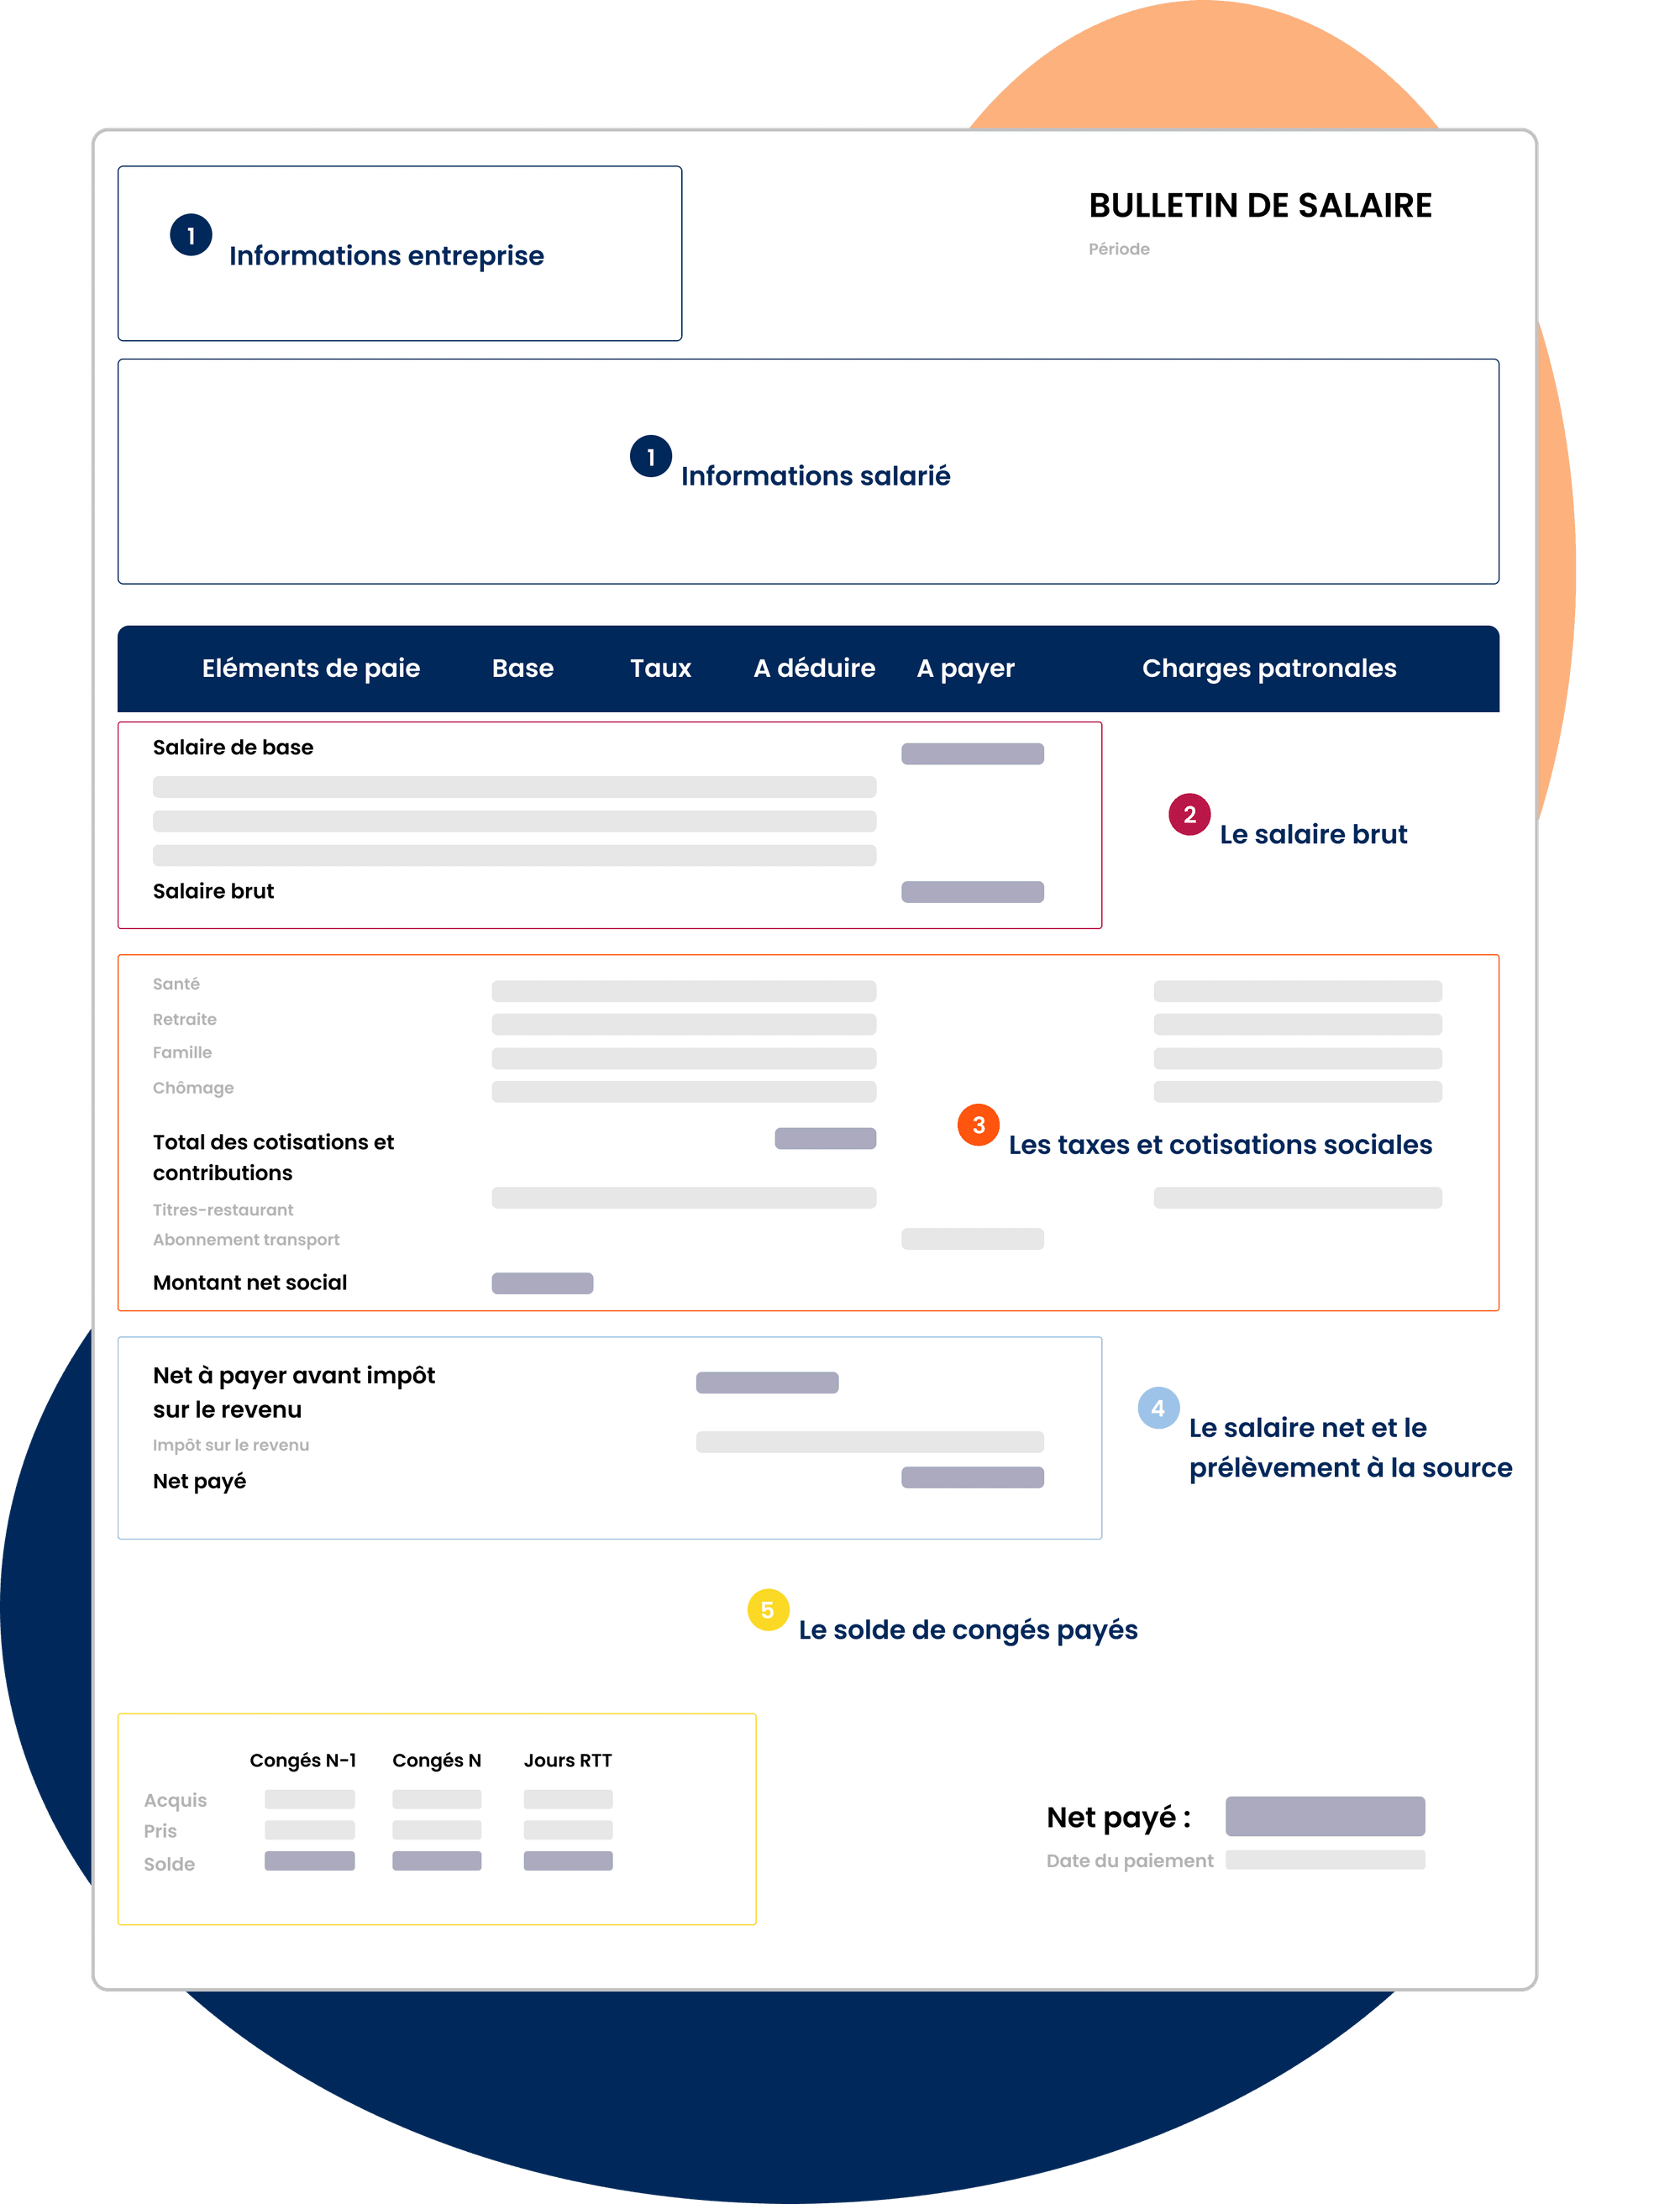
1️⃣ Les éléments d’identification des parties
En haut du bulletin de salaire vous trouverez les éléments d’identification de l’employeur et du salarié (cliquer sur la flèche pour ouvrir le menu déroulant) :Pour l’employeur
Pour l’employeur
- le nom de la société
- l’adresse du siège social
- son numéro de SIRET (numéro d’identification de l’établissement principal de l’entreprise)
- son code NAF (ou code APE qui correspond à l’activité principale exercée par l’entreprise)
- l’identifiant URSSAF
- la convention collective applicable ou les articles du code du travail qui s’appliquent dans le cas du salarié
Pour le salarié
Pour le salarié
- son prénom et nom
- son adresse
- son matricule au sein de l’entreprise
- son numéro de sécurité sociale
- son emploi
- son statut professionnel
- sa position
- son coefficient de salaire
- la date de début de son contrat
2️⃣ Le salaire brut
La première ligne du bulletin correspond au salaire mensuel de base (SMB), c’est le montant défini par le contrat de travail du salarié. Le salaire brut, qui est le salaire auquel vous avez droit mensuellement avant la déduction des cotisations sociales et des taxes, comprend :- le montant défini par le contrat de travail (le salaire de base)
- auquel est ajouté l’ensemble des avantages mensuels que vous pouvez percevoir
- duquel sont déduits les congés non payés (sans solde) et/ ou les jours durants lesquels vous ne travailliez pas pour l’entreprise (par exemple les jours qui précèdent votre arrivée dans l’entreprise).
3️⃣ Les taxes et cotisations sociales
Sur le salaire brut sont prélevées les cotisations sociales qui permettent d’assurer le fonctionnement des prestations sociales comme la retraite, les arrêts maladies, etc. Pour chacune de ces cotisations, une partie est prélevée auprès de l’employeur et une partie sur le salaire brut du salarié. Les cotisations salariales et patronales sont regroupées dans votre bulletin sous les catégories suivantes :- santé
- retraite
- famille
- chômage
- accident du travail
- maladies professionnelle.
Les cotisations salariales
Les cotisations salariales
- cotisation salariale maladie supplémentaire uniquement dans les départements du Bas-Rhin, Haut-Rhin et Moselle ;
- assurance vieillesse ;
- la cotisation de retraite complémentaire (AGIRC-ARRCO) ;
- la contribution d’équilibre général (CEG) ;
- la contribution d’équilibre technique (CET) uniquement pour les salariés dont les revenus sont supérieurs au plafond de la sécurité sociale ;
- la cotisation APEC (cadres) ;
- contribution sociale généralisée (CSG) déductible et non déductible ;
- contribution au remboursement de la dette sociale (CRDS).
Les cotisations patronales
Les cotisations patronales
- l’assurance maladie, maternité, invalidité, décès ;
- l’assurance vieillesse ;
- les allocations familiales ;
- les cotisations accidents du travail et maladie professionnelle ;
- la contribution au fonds national d’aide au logement (FNAL) ;
- le versement mobilité ;
- la contribution solidarité autonomie (CSA) ;
- la contribution au dialogue social ;
- la cotisation AGS ;
- la contribution d’assurance chômage ;
- la cotisation de retraite complémentaire (AGIRC-ARRCO) ;
- la contribution d’équilibre général (CEG) ;
- la contribution d’équilibre technique (CET) uniquement pour les salariés dont les revenus sont supérieurs au plafond de la sécurité sociale ;
- la cotisation APEC (cadres) ;
- la prévoyance des cadres ;
- le forfait social ;
- la taxe d’apprentissage ;
- la contribution à la formation professionnelle ;
- la participation construction (PEEC) pour les entreprises d’au moins 50 salariés ;
- la contribution CPF-CDD.
4️⃣ Le salaire net et le prélèvement à la source
Le salaire net à payer avant impôt sur le revenu correspond au salaire brut duquel ont été déduites l’ensemble des charges salariales et des taxes prélevées. Vous pouvez retrouvez ce montant en soustrayant à votre salaire brut le total des cotisations et en y additionnant les ajouts en net. Le prélèvement à la source, généralisé depuis le 1er janvier 2019, correspond au montant de vos impôts (calculé avec un taux communiqué à votre employeur, appliqué sur le net imposable) que votre employeur soustrait directement de votre salaire afin que vous n’ayez pas à le payer a posteriori.5️⃣ Le solde de congés payés
Cette section vous permet de comprendre votre solde de congés disponibles. Chaque année, dans la plupart des entreprises, la période d’acquisition de congés payés est du 1er juin au 31 mai de l’année suivante. On appelle cette période la période de référence.- les congés acquis N-1 correspondent aux congés que vous avez accumulés sur la période de référence précédente. Si vous n’avez pas pris l’ensemble de vos congés lors de la période précédente, ce solde n’est pas nul et les congés que vous posez sont déduits de ce solde jusqu’à ce qu’il soit épuisé.
- les congés acquis N correspondent aux congés que vous être entrain d’acquérir chaque mois pendant la période de référence en cours.
- les congés pris en N-1 ou en N correspondent aux congés que vous avez posés. Ils seront déduits de votre compteur N-1 jusqu’à ce qu’il soit vide, puis du compteur N.
- votre solde de congé correspond, via une simple soustraction entre ce que vous avez acquis et ce que vous avez pris, au nombre de jours de congé qu’il vous reste sur chacun de vos compteurs.